
Struktura JPK_ST_KR to część obowiązku JPK CIT, która w praktyce sprawia firmom największe trudności – nie ze względu na złożoność samego pliku, ale dlatego, że ujawnia wieloletnie zaniedbania w ewidencji majątku trwałego. Dane, które przez lata funkcjonowały „mniej więcej poprawnie” na potrzeby wewnętrzne, po raz pierwszy trafiają w ustrukturyzowanej formie do organu podatkowego.
W tym artykule pokazujemy, jakie dane wymaga JPK_ST_KR, gdzie najczęściej pojawiają się braki i jak systematycznie uporządkować ewidencję przed pierwszym raportowaniem.
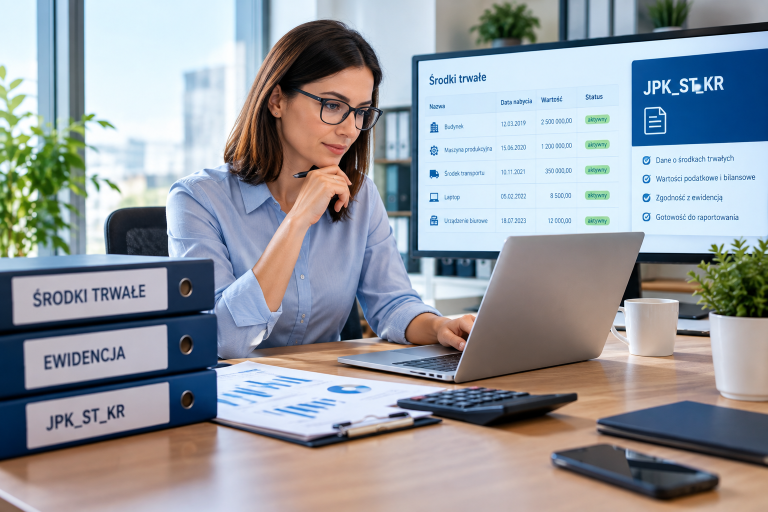
JPK_ST_KR obejmuje ewidencję środków trwałych oraz wartości niematerialnych i prawnych. W odróżnieniu od JPK_KR_PD, który raportuje zapisy księgowe, JPK_ST_KR opisuje poszczególne składniki majątku wraz z ich parametrami podatkowymi.
Dla każdej pozycji plik wymaga między innymi:
Zanim przejdziemy do porządkowania ewidencji, warto przypomnieć podstawowe kryterium kwalifikacji. Składnik majątku jest środkiem trwałym, jeśli spełnia łącznie warunki: stanowi własność podatnika, jest kompletny i zdatny do użytku, a przewidywany okres użytkowania przekracza rok.
Kluczowy jest jednak limit wartościowy 10 000 zł (kwota netto dla czynnych podatników VAT, brutto dla podmiotów zwolnionych). Składniki o wartości nieprzekraczającej tego limitu mogą być jednorazowo odpisane w koszty w miesiącu oddania do używania i wtedy nie podlegają ewidencji środków trwałych, a więc nie powinny pojawiać się w JPK_ST_KR.
W praktyce firmy często prowadzą ewidencję pozabilansową tak zwanych niskocennych składników majątku (laptopy, meble biurowe, telefony), aby kontrolować ich lokalizację i przypisanie do pracowników. To zasadne z punktu widzenia zarządzania majątkiem, ale te pozycje nie mogą trafić do pliku JPK_ST_KR. System ERP musi umożliwiać rozdzielenie tych dwóch zbiorów.
Przy pierwszej weryfikacji ewidencji firmy regularnie odkrywają, że znacząca część pozycji nie ma przypisanego numeru inwentarzowego, szacunkowo od 15 do 30 procent bazy. Wynika to zwykle z migracji danych między systemami, przejęć innych podmiotów lub po prostu z braku konsekwentnej procedury przyjmowania majątku.
Numer inwentarzowy jest polem wymaganym w JPK_ST_KR. Jego brak blokuje walidację pliku. Uzupełnienie wymaga nie tylko wpisania numerów do systemu, ale również fizycznego oznakowania składników majątku, inaczej ewidencja pozostanie oderwana od rzeczywistości.
Sprzęt fizycznie zlikwidowany, sprzedany lub złomowany, który nigdy nie został wykreślony z ewidencji, to klasyczny problem. Środek trwały nadal jest amortyzowany, generuje koszty podatkowe, a w JPK_ST_KR pojawi się jako aktywna pozycja majątku, której firma nie posiada.
Konsekwencje mogą być poważne. Zawyżone koszty amortyzacji oznaczają zaniżoną podstawę opodatkowania, co przy kontroli skutkuje korektą i odsetkami. Dodatkowo rozbieżność między JPK_ST_KR a stanem faktycznym jest łatwa do wykrycia przy inwentaryzacji przeprowadzanej przez organ.
Każda likwidacja wymaga udokumentowania. Protokół likwidacji powinien wskazywać przyczynę likwidacji (zużycie techniczne, uszkodzenie, utrata przydatności gospodarczej, sprzedaż). Przyczyna ma znaczenie podatkowe: niezamortyzowana wartość środka trwałego zlikwidowanego z powodu zużycia stanowi koszt uzyskania przychodu, natomiast likwidacja związana ze zmianą rodzaju działalności podlega ograniczeniom.
W organizacjach wielooddziałowych sprzęt mobilny (laptopy, samochody, narzędzia) zmienia lokalizację bez odzwierciedlenia w systemie. Choć samo pole lokalizacji nie jest raportowane w JPK_ST_KR, jego nieaktualność uniemożliwia przeprowadzenie skutecznej inwentaryzacji, a bez inwentaryzacji nie da się zweryfikować, czy pozostałe dane są prawdziwe.
To zagadnienie zasługuje na osobne omówienie, bo jest najczęstszym źródłem niespójności między JPK_ST_KR a JPK_KR_PD. Szerzej opisaliśmy je w artykule o najczęstszych problemach wdrożeniowych JPK CIT.
Ustawa o rachunkowości pozwala firmie ustalić okres amortyzacji na podstawie przewidywanego okresu ekonomicznej użyteczności składnika. Przepisy podatkowe narzucają natomiast stawki z wykazu, powiązane z klasyfikacją KŚT. W efekcie ta sama maszyna może być amortyzowana bilansowo przez 5 lat, a podatkowo przez 10.
Jeśli system prowadzi tylko jedną linię amortyzacji, najczęściej bilansową, dane raportowane w JPK_ST_KR (amortyzacja podatkowa) nie będą zgodne z kosztami wykazanymi w JPK_KR_PD. System ERP powinien naliczać obie linie równolegle, w jednej bazie, z automatycznym generowaniem różnic przejściowych na potrzeby węzła RPD.
Jednorazowe uporządkowanie ewidencji to dopiero początek. Bez procedur i narzędzi, które utrzymają ten stan, po dwóch latach firma wróci do punktu wyjścia. Jeśli dopiero rozpoznają Państwo temat, pomocny będzie nasz artykuł wyjaśniający, czym jest system ERP i jakie korzyści przynosi organizacjom.
System ERP obsługujący ewidencję środków trwałych razem z księgowością zapewnia, że każde przyjęcie, ulepszenie, przemieszczenie i likwidacja są rejestrowane w jednym miejscu, z automatycznym odzwierciedleniem w księgach. Automatyczne naliczanie obu linii amortyzacji eliminuje ryzyko rozbieżności między JPK_ST_KR a JPK_KR_PD. Wbudowane raporty kontrolne pozwalają wychwycić pozycje bez numeru inwentarzowego, bez KŚT lub z nietypową stawką amortyzacji, zanim plik trafi do walidatora.
Wsparcie inwentaryzacji, na przykład przez kody kreskowe lub RFID, sprawia, że cykliczna weryfikacja stanu faktycznego przestaje być projektem angażującym cały dział na tygodnie, a staje się rutynową procedurą.
JPK_ST_KR nie wprowadza nowych zasad ewidencjonowania majątku trwałego. Wymaga jedynie, aby dotychczasowe zasady były rzeczywiście stosowane. To dlatego wdrożenie tego obowiązku odsłania problemy narosłe przez lata: brakujące numery, nieaktualne stany, pojedyncze linie amortyzacji.
Firmy, które potraktują przygotowanie do JPK_ST_KR jako projekt porządkujący, zyskują nie tylko zgodność z przepisami, ale również realną kontrolę nad majątkiem: wiedzę o tym, co posiadają, gdzie to jest i ile faktycznie kosztuje. Kluczowe jest rozpoczęcie od spisu z natury i oparcie dalszego utrzymania ewidencji na systemie, który sam pilnuje spójności danych.
Simple.ERP prowadzi ewidencję majątku trwałego razem z finansami, księgowością i projektami w jednym systemie, z równoległym naliczaniem amortyzacji bilansowej i podatkowej. Prawie 40-letnie doświadczenie we wdrożeniach dla organizacji o rozbudowanym majątku, w tym instytutów badawczych i placówek medycznych, pozwala nam odwzorować realia konkretnej organizacji. Porozmawiajmy o tym, jak wygląda ewidencja majątku w Państwa firmie.
Limit wynosi 10 000 zł, netto dla czynnych podatników VAT i brutto dla podmiotów zwolnionych z VAT. Składniki o wartości nieprzekraczającej tej kwoty mogą być jednorazowo odpisane w koszty w miesiącu oddania do używania i nie podlegają ewidencji środków trwałych, a więc nie są raportowane w JPK_ST_KR.
JPK_ST_KR obejmuje ewidencję środków trwałych oraz wartości niematerialnych i prawnych. Dla każdej pozycji wymagane są między innymi: nazwa i numer inwentarzowy, symbol klasyfikacji KŚT, podatkowa stawka amortyzacyjna, wartość początkowa podatkowa, zmiany wartości początkowej oraz daty przyjęcia i likwidacji.
Nie. W odróżnieniu od JPK_KR_PD, który można generować za okresy kwartalne, miesięczne lub tygodniowe, plik JPK_ST_KR musi obejmować cały rok podatkowy i być przesłany jako jeden dokument. Przy dużej bazie majątku wymaga to optymalizacji danych.
Likwidacja wymaga protokołu wskazującego przyczynę: zużycie techniczne, uszkodzenie, utrata przydatności gospodarczej lub sprzedaż. Przyczyna ma znaczenie podatkowe. Niezamortyzowana wartość środka zlikwidowanego z powodu zużycia stanowi koszt uzyskania przychodu, natomiast likwidacja związana ze zmianą rodzaju działalności podlega ograniczeniom.
Amortyzacja bilansowa opiera się na przewidywanym okresie ekonomicznej użyteczności składnika, a podatkowa na stawkach z wykazu powiązanych z klasyfikacją KŚT. Wartości te często się różnią. Jeśli system prowadzi tylko jedną linię, dane w JPK_ST_KR nie będą zgodne z kosztami amortyzacji wykazanymi w JPK_KR_PD.
System ERP obsługujący ewidencję środków trwałych rejestruje przyjęcia, ulepszenia, przemieszczenia i likwidacje w jednym miejscu z automatycznym odzwierciedleniem w księgach, nalicza równolegle amortyzację bilansową i podatkową, generuje raporty kontrolne wychwytujące braki w danych oraz wspiera inwentaryzację, co pozwala utrzymać spójność ewidencji na bieżąco.